Le prix d’achat d’un outil numérique ne dit presque rien de son coût réel. C’est l’un des constats qui ressort de la 7e édition d’ESAConnect. Quelques mois après l’évènement, retour sur les principaux enseignements issus de deux interventions majeures.
Combien coûte le numérique en agriculture ? Ce que révèlent le marché et les coûts d’usage

Analyse de l’Écosystème du Numérique Agricole en France : Enjeux, Typologie et Dynamiques de Marché
Intervention de Pierre Labarthe (INRAE), résultats issus du projet CoEDITAG – INRAE
L’écosystème du numérique agricole en France est un secteur en pleine mutation, structuré autour de diverses catégories d’acteurs et confronté à des enjeux de politiques publiques et de recherche scientifique. Le recensement et la cartographie de l’écosystème numérique répondent à des impératifs à la fois politiques et académiques.
Enjeux pour les politiques publiques et pour la recherche
Le numérique est devenu le levier central des politiques d’innovation du secteur agricole français (French AgriTech). Ces politiques s’articulent autour du soutien aux start-ups et l’incitation au financement privé, de la mise en place d’incubateurs et de programmes de formation et des attentes spécifiques pour que le numérique soutienne l’agroécologie en Europe et en France. Toutefois, des doutes subsistent quant à l’efficacité de ces politiques, étayés par des faillites retentissantes, une diminution des investissements (constatée dès 2021) et des enquêtes suggérant un effet réduit du numérique dans certains domaines de l’adoption.
La recherche, notamment en sciences sociales, s’interroge sur la faible adoption de certaines technologies, souvent liée à l’offre elle-même plutôt qu’aux seules compétences des agriculteurs. Le type d’organisation qui commercialise la technologie influence directement la manière dont les enjeux environnementaux sont intégrés ou non.
Typologie de l’Offre Numérique Agricole
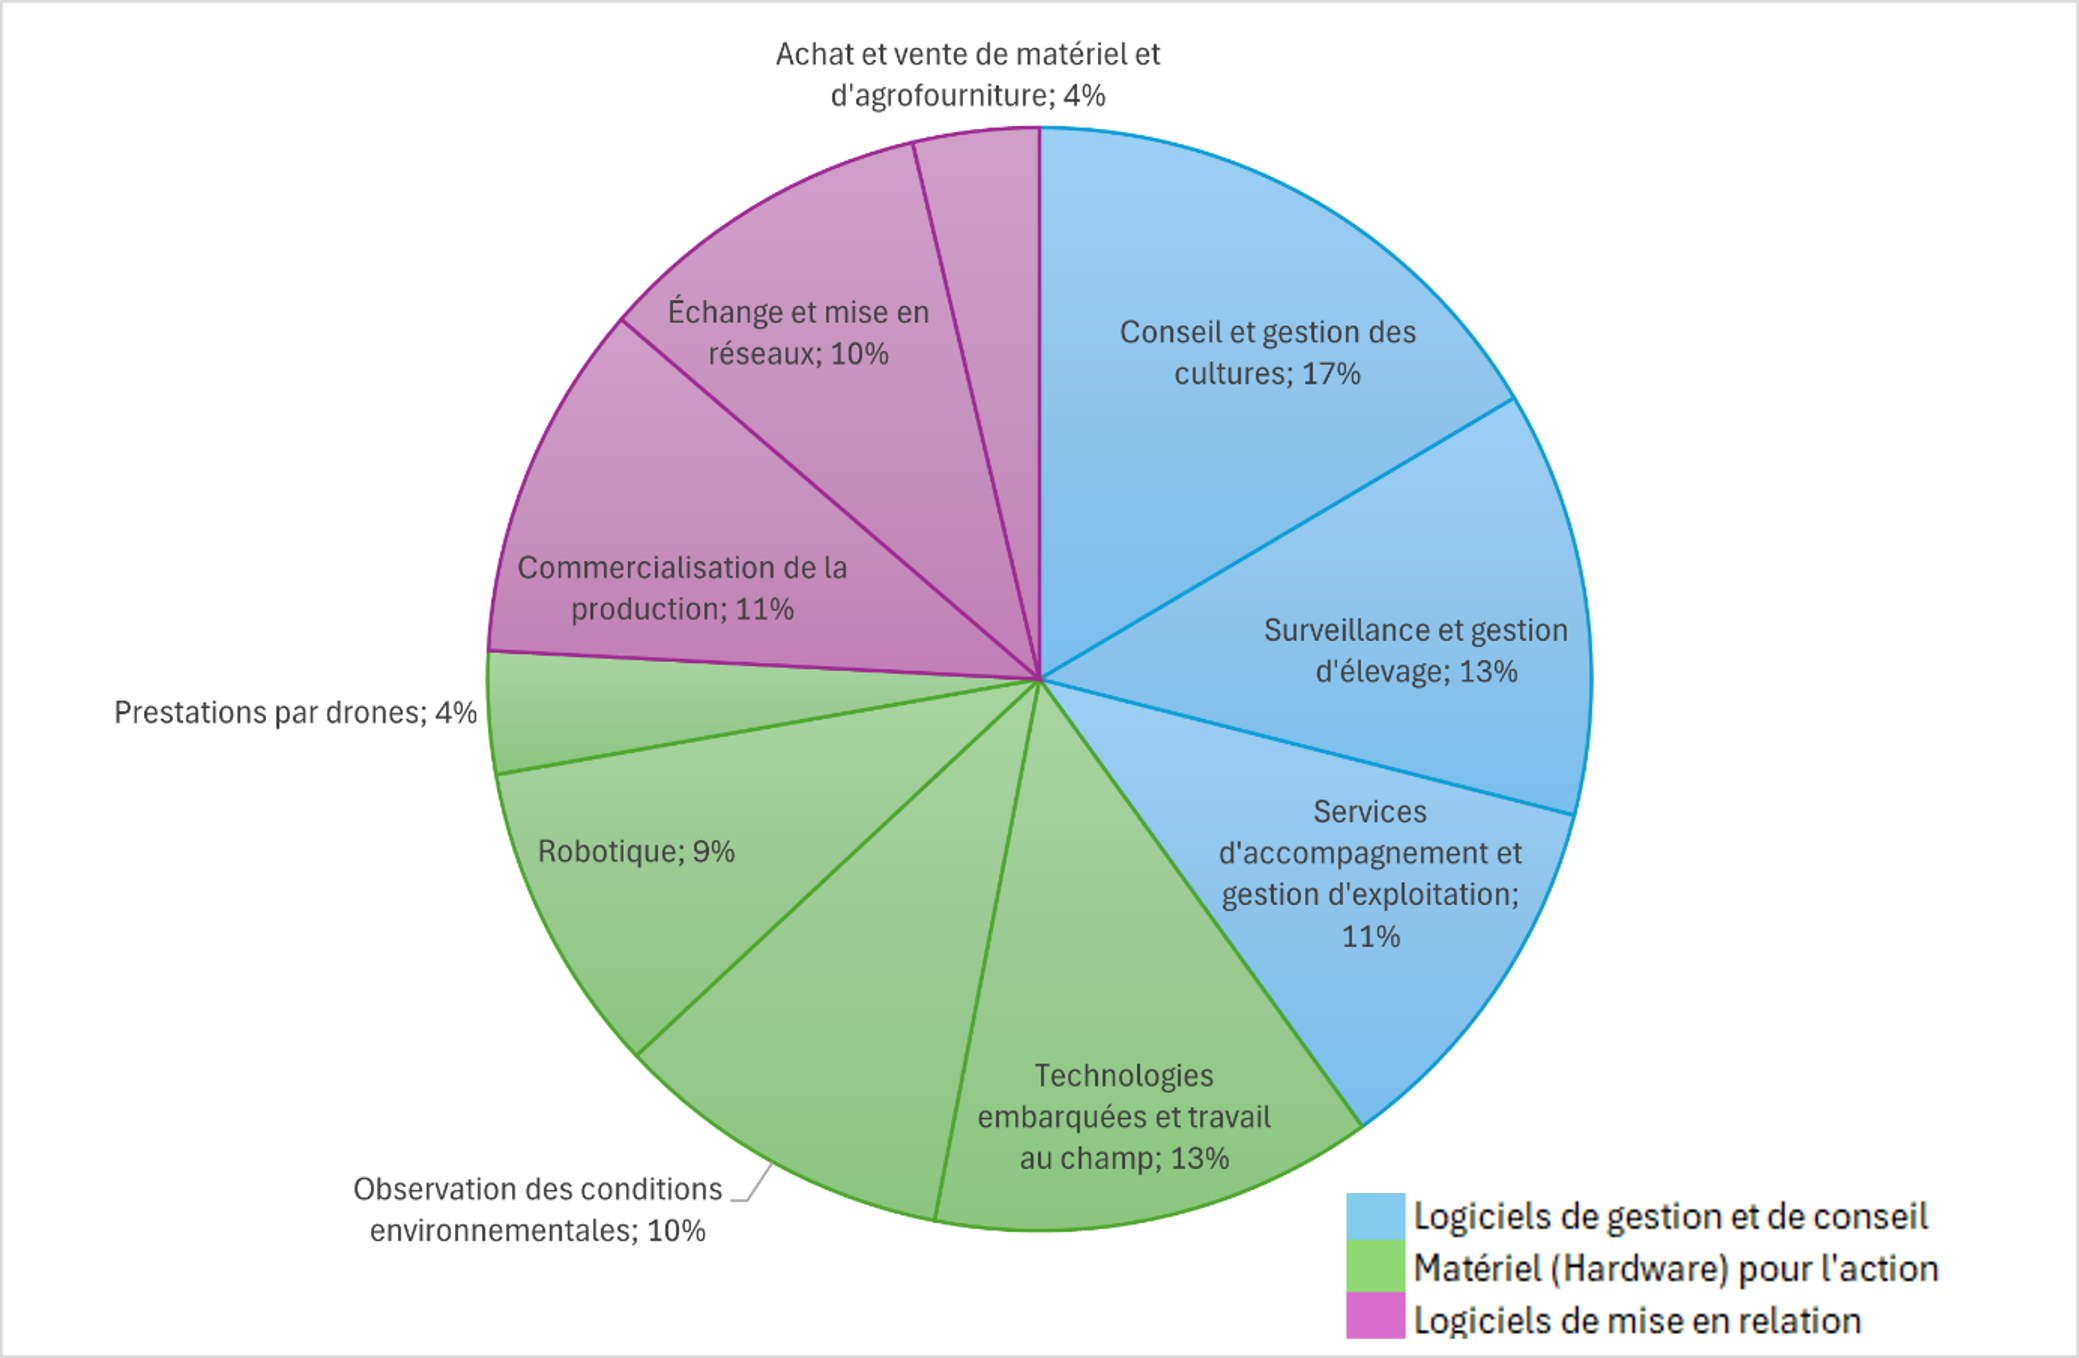
L’écosystème se divise en trois domaines principaux, regroupant diverses catégories d’activités :

Source : Présentation Pierre Labarthe, ESAConnect2026
- Le matériel numérique pour l’action : qui comprend les capteurs, les technologies embarquées, les outils d’observation environnementale, la robotique agricole et les prestations par drones. Ce segment se caractérise par des investissements initiaux élevés et des contraintes techniques importantes en matière de maintenance et de support. Les acteurs qui le composent sont principalement des PME industrielles françaises et de grands groupes internationaux de l’équipement agricole, avec une présence plus marginale de start-ups. Les dynamiques de marché y sont contrastées : certains sous-secteurs, comme les capteurs fixes, connaissent des mouvements de rachat relativement structurants, tandis que d’autres, notamment la robotique et les drones, sont marqués par une forte instabilité et de nombreuses liquidations. Ces fragilités font peser des risques spécifiques sur les agriculteurs qui investissent précocement dans ces technologies, en particulier lorsque les fournisseurs disparaissent ou sont rachetés par des acteurs extérieurs au monde agricole.
- Les logiciels de gestion et de conseil : qui regroupe les outils dédiés au pilotage des cultures et des élevages, à l’analyse technico-économique et à l’accompagnement des exploitations. Ce segment est majoritairement occupé par des acteurs historiques du monde agricole : organisations professionnelles, instituts techniques, coopératives, grandes entreprises de l’agrofourniture ou du conseil. Le numérique y apparaît le plus souvent comme une extension progressive de services préexistants. Cette continuité explique la relative stabilité économique du secteur, marqué par peu de cessations d’activité et par une adoption parfois encouragée, voire imposée, par les acteurs de l’amont ou de l’aval des filières. L’innovation y est généralement incrémentale, davantage orientée vers l’optimisation des pratiques que vers des ruptures technologiques majeures.
- Les logiciels de mise en relation : qu’il s’agisse de plateformes de commercialisation, d’outils d’échange et de mise en réseau ou de solutions d’achat et de vente de matériel et d’intrants. Ce segment est largement porté par des start-ups et des « pure players » numériques, souvent récents et majoritairement implantés dans des pôles urbains. Les modèles économiques y sont fortement inspirés de l’économie de plateforme, avec des difficultés récurrentes à atteindre la rentabilité. Ces caractéristiques expliquent un taux élevé d’arrêts d’activité et une volatilité importante, malgré un fort dynamisme en phase de lancement. Les enjeux de souveraineté et de dépendance technologique y sont particulièrement marqués, compte tenu de la centralisation des données et des logiques monopolistiques potentielles.
Pris dans leur ensemble, ces trois domaines dessinent un écosystème numérique agricole à la fois riche et fragmenté. La diversité des acteurs, des modèles économiques et des niveaux de maturité explique les trajectoires contrastées observées en matière d’innovation, de consolidation et d’adoption. Pour les agriculteurs, et en particulier pour les plus innovants, ces dynamiques ne sont pas sans risque. Investir dans des technologies coûteuses, parfois portées par des entreprises fragiles, expose à des problèmes de maintenance, de support et de continuité de service.
Du prix d’achat au coût réel : ce que révèle l’analyse du coût du numérique
Résultats issus de la thèse de Maha Ben Jaballah : Performance environnementale et choix d’investissement dans les outils numériques dans les exploitations agricoles, 2025
La seconde intervention est venue apporter un éclairage complémentaire, en se plaçant du point de vue de l’exploitation agricole. Elle a rappelé que le numérique s’inscrit désormais pleinement dans ce que l’on qualifie de « quatrième révolution agricole », aux côtés de la mécanisation, de la chimie et de la génétique. Capteurs, outils d’aide à la décision, robots, systèmes automatisés et intelligence artificielle transforment en profondeur les modes de production. Mais cette transformation repose sur une réalité économique souvent mal appréhendée. Le message central de la thèse est simple : le prix d’achat d’un outil numérique ne dit presque rien de son coût réel.
L’analyse du coût total de possession (CTP) montre que l’essentiel de la dépense se situe ailleurs. Abonnements, maintenance, mises à jour, formation, services de conseil et consommables représentent en moyenne 70 % du coût annuel d’un outil numérique. Autrement dit, le modèle économique du numérique agricole repose d’abord sur l’usage dans la durée, bien plus que sur l’investissement initial.
Coûts du numérique et logiques d’adoption des exploitations
L’analyse croisée des coûts de possession et des dynamiques d’adoption met en évidence une forte hétérogénéité des situations selon les technologies mobilisées et les types d’exploitations.
Les investissements numériques les plus élevés, au-delà de 50 000 € par an, concernent principalement les tracteurs intégrant des technologies numériques avancées et des systèmes de pilotage autonome. Ces équipements, fondés quasi exclusivement sur l’achat ou la location de matériel, restent réservés à un nombre limité d’exploitations fortement capitalisées. À un niveau de coût légèrement inférieur, compris entre 15 000 € et 50 000 € par an, se situent les robots autonomes hautement spécialisés. Ces investissements, majoritairement réalisés sous forme d’achat, incluent encore une part de solutions en phase de prototype, ce qui renforce l’incertitude économique pour les utilisateurs.
Les tranches intermédiaires, entre 5 000 € et 15 000 € par an, regroupent principalement les capteurs, les drones et certains robots spécialisés, combinant acquisition de matériel et recours à des services ou à de la location. Enfin, les outils dont le CTP est inférieur à 5 000 € par an ; capteurs simples et logiciels de gestion ; constituent la principale porte d’entrée dans le numérique agricole. À l’extrémité basse, certains logiciels, portails de données et sites de e-commerce sont accessibles gratuitement, facilitant une première appropriation des outils numériques.
Ces niveaux de coûts se traduisent directement dans les profils d’adoption observés. L’analyse de 62 530 exploitations agricoles montre ainsi que 41 % d’entre elles ne réalisent aucun investissement numérique. Les investissements faibles concernent principalement les grandes cultures (21 % des exploitations), avec un recours limité à des logiciels de gestion ou à des systèmes de guidage automatisés. Les investissements intermédiaires (20 %) se concentrent dans les cultures permanentes, où les outils d’aide à la décision et de surveillance environnementale justifient des coûts annuels plus élevés. Enfin, les investissements les plus importants (18 %) sont majoritairement observés dans les filières d’élevage, en particulier bovines, porcines et avicoles, où les outils d’exécution automatisés s’imposent comme des éléments structurants du modèle de production.
Typologie et Répartition de l’Offre Numérique
L’étude met également en évidence une offre très abondante, avec plus de 400 outils recensés (outils référencés dans l’annuaire WikiAgriTech). L’offre est dominée par les logiciels de gestion, qui représentent 41 % des solutions disponibles et couvrent des fonctions transversales telles que la gestion des données, l’organisation des exploitations ou la communication. Les outils d’observation des cultures (23 %) et d’intervention spécifique (22 %) traduisent la montée en puissance de la collecte de données et de l’automatisation des tâches, tandis que les outils d’observation de l’élevage (14 %) accompagnent plus spécifiquement la transformation numérique des filières animales. Bien que 53 % de l’offre numérique soit orientée vers les productions végétales, ce sont les filières animales qui présentent les taux d’équipement les plus élevés, atteignant 79 % en porcs/volailles et 69 % en élevage bovin. Cette situation crée un contraste intéressant : là où l’offre est la plus dense, l’adoption reste parfois limitée, tandis que les secteurs où les investissements sont les plus lourds sont aussi ceux où le numérique s’impose comme un levier central de viabilité économique.